雨漏りの修理に火災保険は適用できる?補償の条件から申請方法、注意点まで完全ガイド
「天井にシミが…もしかして雨漏り?修理にいくらかかるんだろう…」 突然の雨漏りは、建物のダメージだけでなく、高額になりがちな修理費用への不安も引き起こします。「雨漏りの修理は火災保険でまかなえる」という話を聞いたことがあるかもしれませんが、ご自身のケースで本当に適用されるのか、確信が持てずに悩んでいませんか?
結論からお伝えします。雨漏りの修理に火災保険が適用されるかは、その原因によって決まります。具体的には、台風や大雪、雹(ひょう)などの**「自然災害」が原因であれば適用される可能性がありますが、建物の老朽化による「経年劣化」が原因の場合は適用されません。**
なぜなら、火災保険はあくまで「予測できない突発的な事故」による損害を補償するためのものであり、時間とともに避けられない建物の劣化は補償の対象外とされているからです。
この記事では、「自分の雨漏りは保険の対象になるの?」という疑問を抱えるあなたのために、専門家の視点から以下の内容を徹底的に解説していきます。
- 保険が適用される具体的な条件と、対象外になるケース
- 保険金請求で損をしないための正しい申請手順と流れ
- 「保険金が使えます」と謳う悪徳業者に騙されないための注意点
さらに、本記事独自の「YES/NO診断」ですぐに適用可能性をチェックできるほか、保険会社への連絡に使える「トークスクリプト例」や、証拠として重要な「写真の良い例・悪い例」まで、あなたが安心して一歩を踏み出せるよう、超具体的なノウハウを詰め込みました。
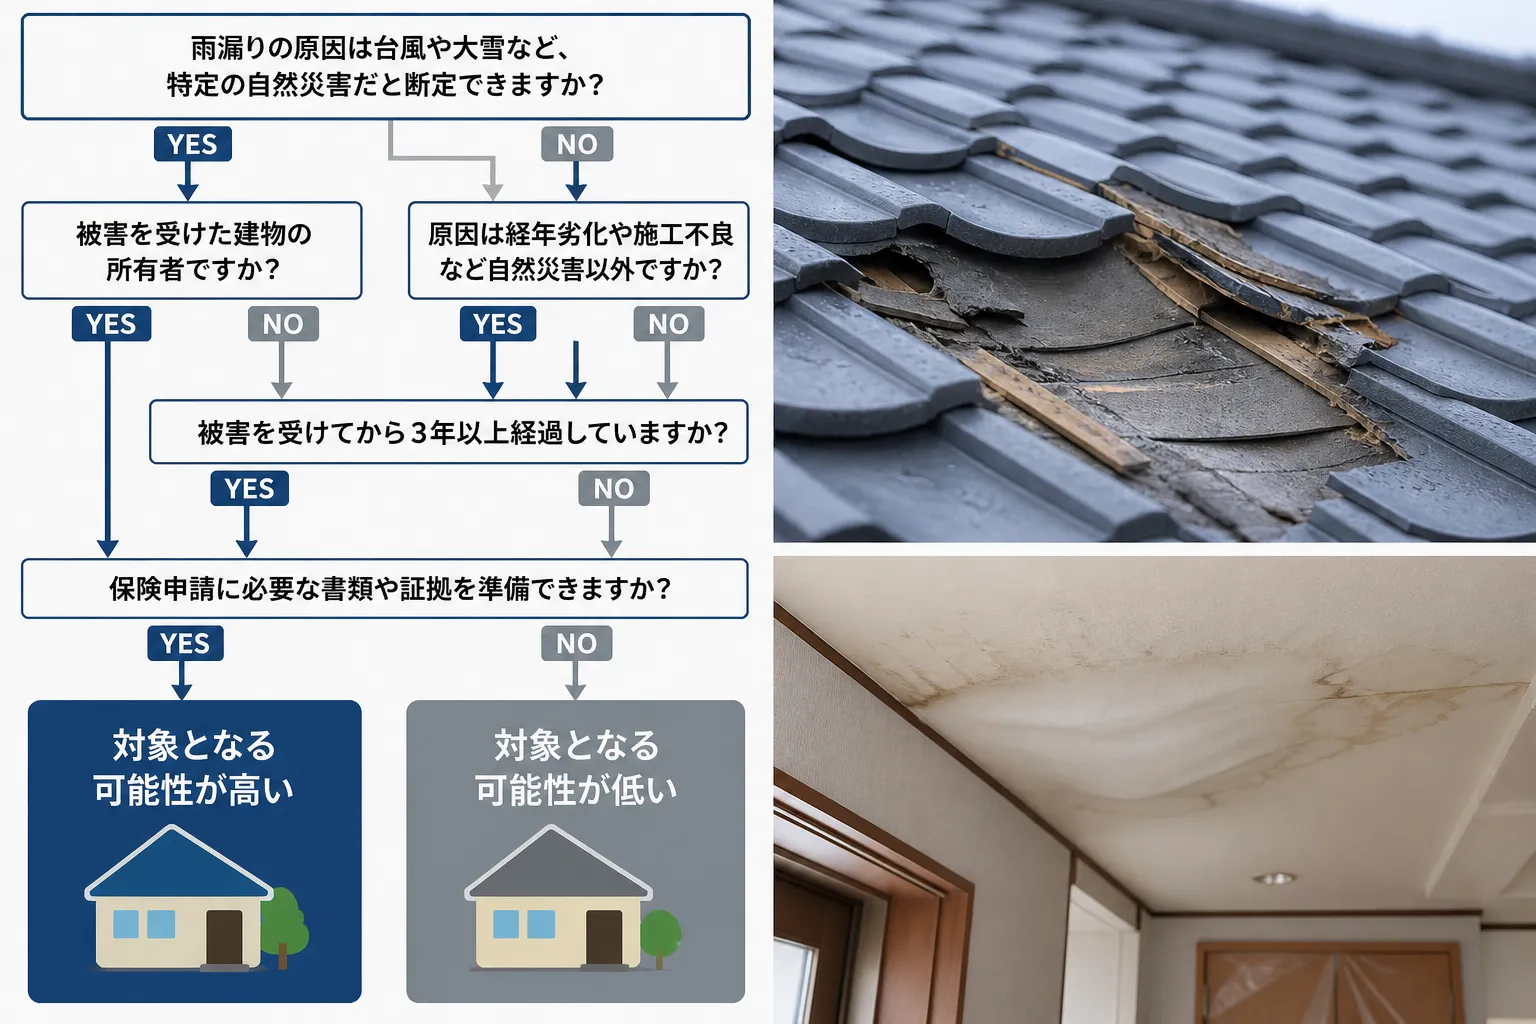
この記事を最後まで読めば、ご自宅の雨漏り修理に火災保険が使えるかどうかが明確になり、費用負担を抑えながら最適な修理を進めるための知識がすべて手に入ります。
【結論】あなたの雨漏り、火災保険は使える?5つの質問でわかる適用診断チャート
突然の雨漏り、「修理にいくらかかるんだろう…」と不安になりますよね。しかし、その修理費用、火災保険でまかなえるかもしれません。
まずは、あなたのケースが火災保険の対象になる可能性が高いか、以下の5つの質問に「YES」か「NO」で答えてセルフチェックしてみましょう。火災保険が適用されるか否かは、雨漏りの「原因」や「被害発生時期」など、いくつかの明確な条件によって決まります。この診断チャートを使えば、複雑な保険の適用条件を簡単に確認でき、ご自身の状況を把握する第一歩になります。
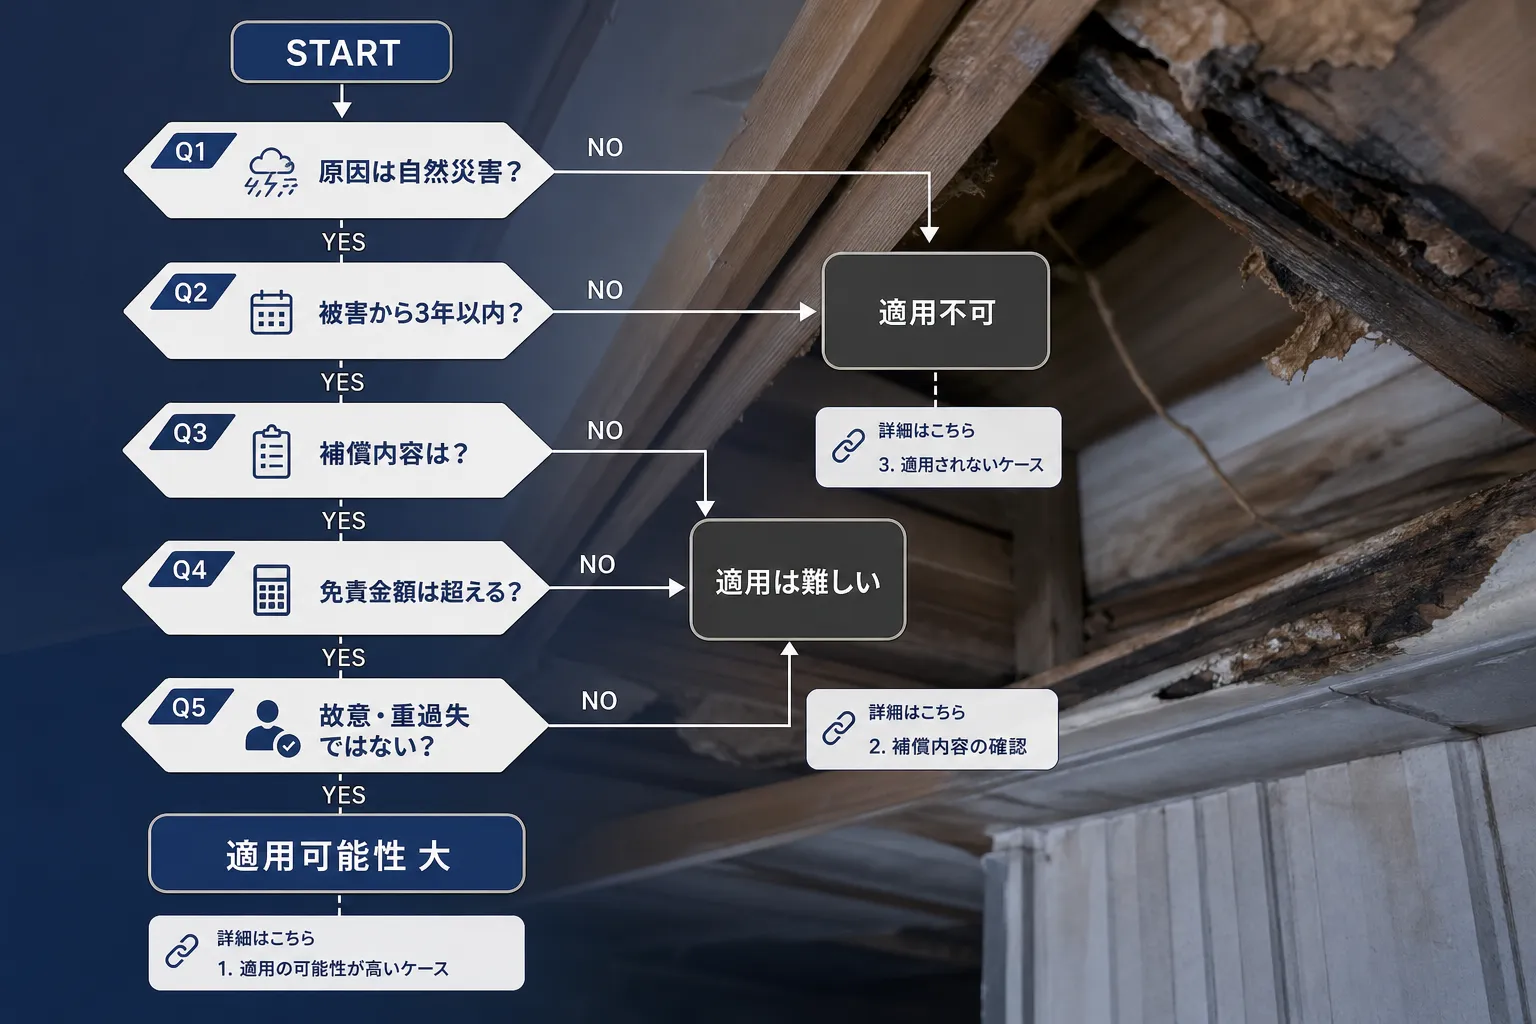
【火災保険 適用診断チャート】
質問1:雨漏りの原因は、台風・強風・大雪・雹(ひょう)などの自然災害ですか?
- YES → 質問2へ進む
- NO → 【適用は難しい可能性が高いです】 火災保険は自然災害などの「突発的な事故」による損害を補償するものです。原因がわからない、または長年の劣化(経年劣化)による雨漏りは、原則として対象外となります。 詳しくは「火災保険が適用されない3つのケース」をご覧ください。
質問2:自然災害による被害に気づいてから、3年以内に申請しますか?
- YES → 質問3へ進む
- NO → 【適用できません】 保険法により、保険金を請求する権利は3年で時効となります。被害に気づいたら、すぐに手続きを進めることが重要です。 詳しくは「申請期限は3年!雨漏りに気づいたらすぐ行動を」で解説しています。
質問3:ご加入の火災保険契約に「風災・雹災・雪災」の補償は含まれていますか?
- YES → 質問4へ進む
- NO → 【適用できません】 火災保険の補償内容は契約によって異なります。これらの補償が付帯していない場合、自然災害による雨漏りでも保険金は支払われません。保険証券を確認してみましょう。
質問4:雨漏りの修理にかかる費用は、保険の免責金額(自己負担額)を超えそうですか?
- YES → 質問5へ進む
- NO → 【保険金が支払われない可能性があります】 多くの火災保険には、損害額が一定金額(例:20万円)を超えないと保険金が支払われない「免責方式」が設定されています。修理費用が免責金額を下回る場合は、申請しても自己負担となります。 詳しくは「修理費用が20万円未満だと保険金は出ない?」で解説しています。
質問5:その破損は、あなたの故意や重大な過失によるものではありませんか?
- YES → 【適用できません】 わざと建物を壊した場合や、修理が必要な状態を長期間放置していたなどの重大な過失がある場合、補償の対象外となります。
- NO → 【火災保険が適用される可能性が高いです!】 おめでとうございます。あなたの雨漏りは火災保険で修理できる可能性が高いです。
この診断で、ご自身の状況と照らし合わせて大まかな可能性を把握できたでしょうか。「適用可能性が高い」と診断された方はもちろん、「難しいかも」と感じた方も、諦める前にぜひこの先の記事を読み進めて、より詳しい条件や正しい申請手順を確認してください。
雨漏りで火災保険が適用される3つの必須条件
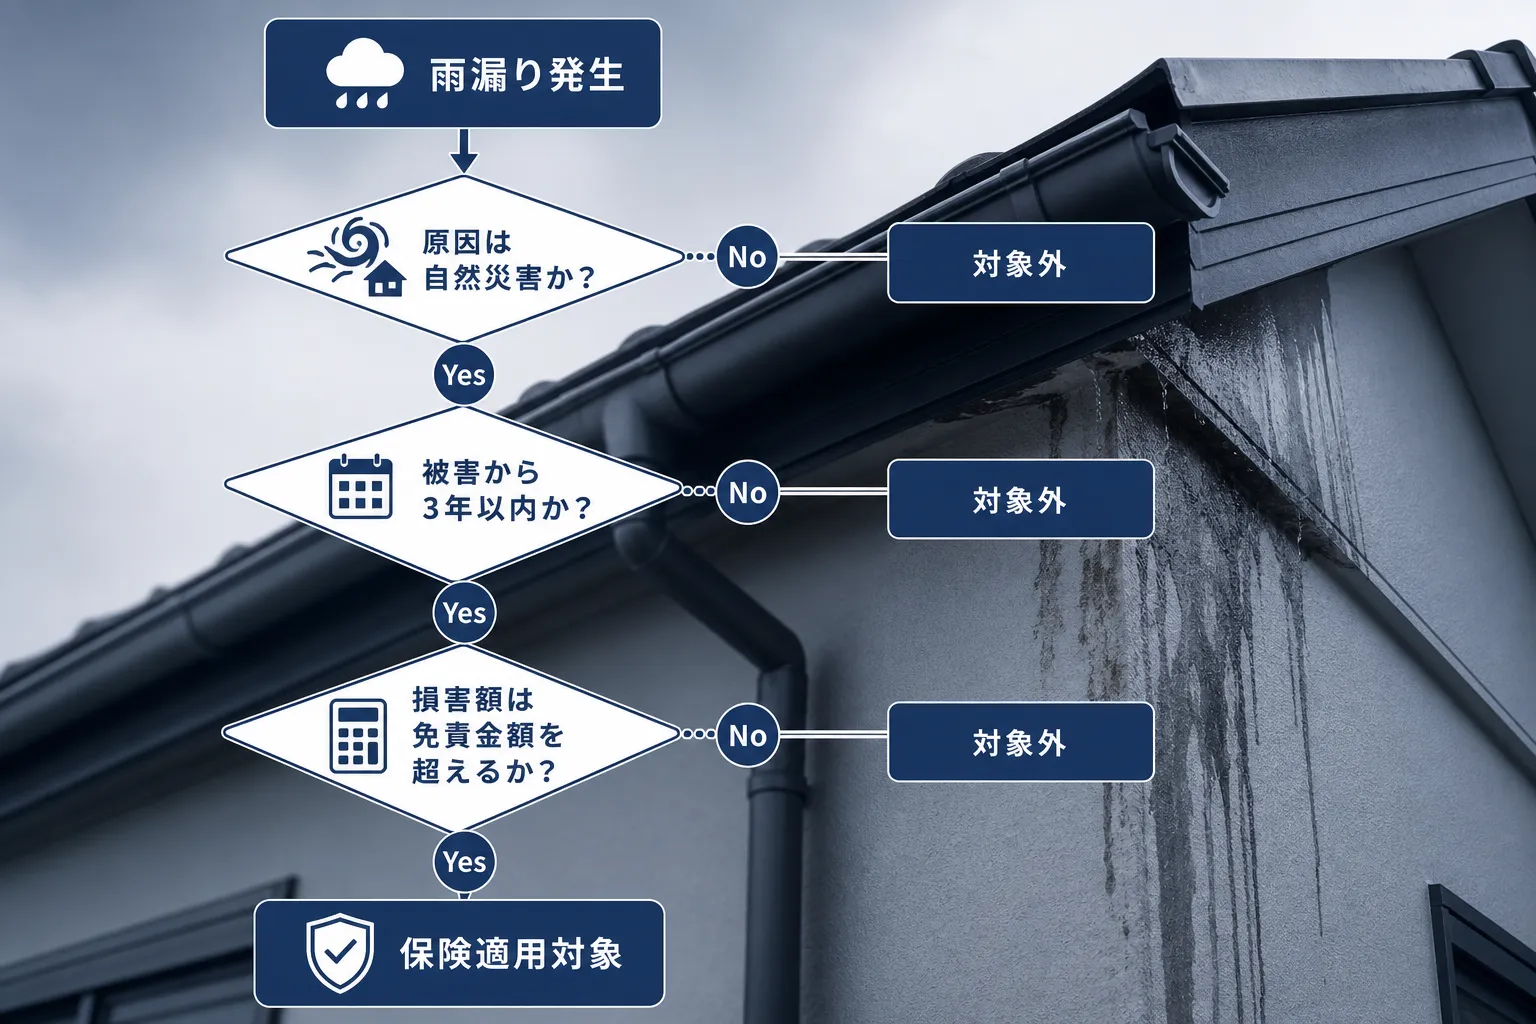
雨漏りで火災保険の適用を受けるには、保険会社や契約内容を問わず、原則としてクリアすべき3つの必須条件があります。それは**「①原因が自然災害であること」「②被害から3年以内に申請すること」「③損害額が免責金額を超えること」**の3つです。
なぜなら、火災保険はあくまで「予測できない突発的な事故」による損害を補償するためのものであり、法律上の時効や、契約者との間で定められた少額損害の自己負担ルールが存在するためです。
この3つの大原則を理解することが、保険申請に向けた最初の、そして最も重要なステップになります。一つずつ詳しく見ていきましょう。
条件1. 雨漏りの原因が「自然災害」であること
火災保険が適用される最も重要な前提は、雨漏りの原因が経年劣化ではなく、台風や大雪といった「自然災害」であることです。火災保険は、あくまで突発的かつ偶発的な事故による損害を補償するものであり、時間とともに必然的に起こる建物の老朽化は補償の対象外となります。
雨漏りの原因として認められる自然災害の代表例は以下の通りです。
- 風災(ふうさい) 台風や竜巻、強風によって屋根瓦が飛んだり、棟板金がめくれたりして、そこから雨水が浸入したケース。
- 雪災(せっさい) 大雪の重みで屋根が歪んだり、雨樋が破損したりした結果、雨漏りにつながったケース。
- 雹災(ひょうさい) 空から降ってきた雹(ひょう)が屋根材を突き破ったり、カーポートに穴を開けたりして雨漏りの原因となったケース。
ご自宅の雨漏りが、いつ、どの自然災害によって引き起こされたのかを特定することが、申請の第一歩となります。
条件2. 被害発生から「3年以内」に申請すること
保険金を請求する権利には、法律で定められた時効があります。具体的には、保険法第95条により、保険金の請求権は3年で消滅すると定められています。
この「3年」のカウントが始まるのは、「損害が発生した日」からです。例えば、3年前の大型台風で屋根が破損し、最近になって雨漏りに気づいたというケースでも、原因となった台風の日から3年以内であれば申請の権利があります。
ただし、時間が経つほど災害との因果関係の証明は難しくなる傾向にあります。雨漏りの兆候に気づいたら、権利が消滅する前に、できるだけ速やかに専門家へ相談し、申請手続きを進めることが重要です。
条件3. 修理費用が「免責金額」を超えていること
火災保険の契約には、多くの場合「免責金額」が設定されています。免責金額とは、損害が発生した際に契約者が自己負担する金額のことです。
保険会社は、修理にかかる総額からこの免責金額を差し引いた額を保険金として支払います。そのため、修理費用の見積額が、ご自身の契約で定められた免責金額を上回っている必要があります。
例えば、免責金額が20万円の契約の場合、
- 修理費用が50万円であれば、30万円(50万円 - 20万円)が保険金として支払われます。
- 修理費用が15万円であれば、免責金額を下回るため保険金は支払われません。
ご自身の免責金額がいくらかは、保険証券に記載されています。申請を検討する際は、まず保険証券を確認し、自己負担額を把握しておきましょう。
ご自宅の修理に火災保険が適用できるか判断に迷う場合は、保険申請のサポート実績が豊富な修理業者に相談するのも一つの方法です。 雨漏り修理の優良業者を比較 | 雨漏り修理マイスター 以上の3つの条件をすべて満たしているかどうかが、火災保険を雨漏り修理に使えるかどうかの分かれ道となります。
【適用事例】こんな雨漏りは火災保険の対象!認められたケースを原因別に解説
台風による屋根の破損や、大雪の重みによる損傷などが原因で発生した雨漏りは、火災保険が適用される代表的なケースです。なぜなら、これらは経年劣化とは異なり、予測が難しい突発的な「自然災害」によって建物に直接的な損害が発生しているためです。
具体的にどのような被害が対象になるのか、当サイトの加盟業者が実際に保険を適用して修理した施工事例の写真(匿名・イメージ)を交えながら、原因別に3つのケースを詳しく解説します。
実際の修理事例に興味がある方は、こちらのページもご覧ください。 火災保険を適用した雨漏り修理の施工事例を見る
もし、ご自宅の雨漏りがこれから紹介するような突発的な被害によって引き起こされたのであれば、火災保険が適用される可能性は非常に高いと言えるでしょう。
ケース1:風災による被害(台風・強風)
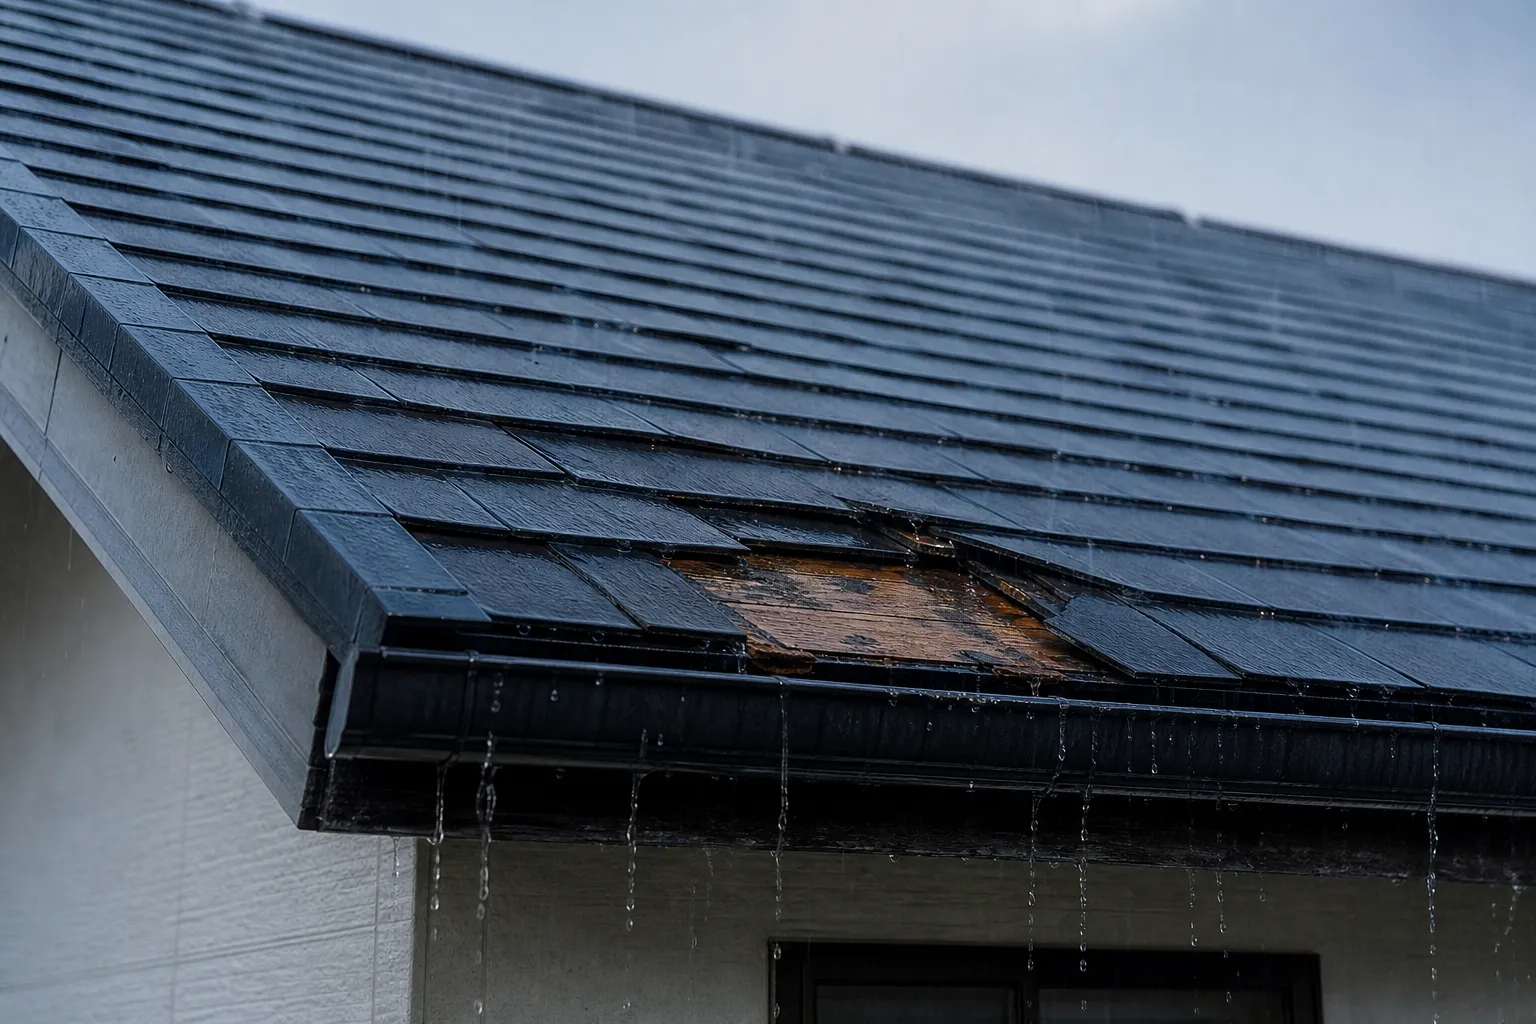
台風や竜巻、突風といった強風によって屋根材が飛ばされたり、どこかから飛んできた物(飛来物)が当たって壁が壊れたりした結果、雨漏りが発生した場合、火災保険の「風災補償」の対象となります。これは、強風という自然現象が建物の破損に直接つながったことが明確に判断できるためです。
具体的な事例としては、以下のようなケースが挙げられます。
- 台風の強風で屋根の棟板金(むねばんきん)が剥がれてしまい、そこから雨水が侵入して雨漏りした。 ※棟板金とは、屋根の一番高い部分(棟)を覆っている金属製の板のことです。
- 強風で飛ばされてきた隣の家の瓦が外壁に直撃し穴が開き、その隙間から雨漏りするようになった。
![台風によって棟板金がめくれ上がっている屋根の写真。被害の深刻さが伝わるようなアングルが良い。]](/storage/contents/images/351c32bb-93ef-42be-a48d-89f427094ed4.webp)
一般的に、保険会社は最大瞬間風速20m/s以上の風による被害を「風災」と判断する一つの目安としています。風が原因で自宅のどこかが「壊れた」「剥がれた」「穴が開いた」ことによる雨漏りは、風災として認定されやすい典型的なパターンです。
ケース2:雪災による被害(大雪・雪崩)
大雪の重みで屋根が歪んだり、屋根から滑り落ちた雪の衝撃で雨樋が壊れたりして発生した雨漏りは、「雪災補償」の対象です。積雪という自然現象が、建物の耐久性を超えるほどの損害を与えたと判断されるためです。
以下のような被害は、雪災として認められる可能性があります。
- 記録的な大雪の重みに耐えきれず屋根の一部が歪み、できた隙間から雨漏りが発生した。
- 屋根に積もった雪が滑り落ちる際の衝撃で雨樋を破壊し、行き場を失った雨水が外壁を伝って室内に侵入した。
- カーポートの屋根が雪の重みで倒壊し、その際に外壁を傷つけて雨漏りの原因になった。
![大雪の重みで大きく歪んだり、破損したりしている雨樋の写真。]](/storage/contents/images/cd4a1496-8728-4b9d-aed5-0ab234aeb9ff.webp)
見落としがちなケースとして「雪解け水による雨漏り」もあります。屋根に積もった雪が解ける過程で、普段は雨水が入り込まないような屋根材の隙間から水が浸入し、雨漏りを引き起こすことがあります。雪が降った数日後に雨漏りが始まった場合でも、雪災と認められるケースがあるため、諦めずに専門業者へ相談してみましょう。雪の「重さ」や「衝撃」、そして「雪解け水」が原因の破損による雨漏りは、雪災の対象となる可能性が高いです。
ケース3:雹災(ひょうさい)による被害
空から降ってきた雹(ひょう)が建物に当たり、屋根材や天窓、カーポートなどが割れたり凹んだりした結果、雨漏りが発生した場合は「雹災補償」の対象となります。雹という氷の塊が落下・衝突し、建物を物理的に破損させたことが原因だからです。
雹災の具体的な事例には、次のようなものがあります。
- ゴルフボール大の雹が降り注ぎ、スレート屋根に無数のひび割れが生じて雨漏りにつながった。 ※スレートとは、セメントなどを主成分とする薄い板状の屋根材のことです。
- 雹の直撃によって天窓(トップライト)のガラスが割れ、そこから直接雨水が入ってくるようになった。
雹による被害は、一見すると小さな傷やひび割れに見えるため、見過ごされがちです。しかし、屋根修理の専門家が調査すれば、スレート材の微細な亀裂や、金属屋根の防水塗装の剥がれなど、将来の雨漏りに直結する損傷を発見できることがあります。「雹が降った後に雨漏りが始まった」という場合は、たとえ被害が小さく見えても、一度専門業者に点検を依頼し、雹災の可能性を疑ってみることが重要です。
![雹によって多数のひび割れや穴が入ったスレート屋根、またはポリカーボネート製のカーポート屋根の接写写真。]](/storage/contents/images/554b7f20-abcb-459a-ba85-f7282685820c.webp)
【対象外】火災保険が適用されない雨漏りの原因とプロの見分け方
「雨漏りは火災保険で直せる」と聞いて期待したものの、申請で失敗するケースは少なくありません。その最も多い理由が、原因が保険の「対象外」であることです。
結論から言うと、雨漏りの原因が「経年劣化」や「施工不良」である場合、火災保険は適用されません。
なぜなら、火災保険はあくまで台風や豪雪といった「突発的な自然災害」による損害を補償するものであり、経年劣化や施工不良は事故ではなく、建物の適切な維持管理や施工業者の責任の範囲と見なされるためです。
具体的に、保険の対象外となるケースと、自然災害による損害との違いを見ていきましょう。
- 経年劣化・老朽化の例 長年の雨風や紫外線により、外壁に無数のひび割れが生じたり、屋根にコケやサビが広がったりして、そこから雨水が侵入するケースです。じわじわと時間をかけて進行した劣化が原因と判断されます。
- 施工不良の例 新築から数年しか経っていないのに雨漏りが発生した場合や、リフォーム工事の直後から雨漏りが始まったといったケースです。これは、工事の際に必要な防水処理が適切に行われていなかったなど、施工上のミスが原因と考えられます。
一方で、保険が適用される自然災害による破損は、以下のような状態を指します。
- 自然災害による破損の例 台風の強風で屋根瓦が数枚飛んでしまった、飛来物が外壁に当たって穴が開いたなど、災害によって建物に明確な「破損箇所」が生じ、そこから雨水が侵入している状態です。
このように、明確な破損がなく、「いつからか分からないけど、じわじわと雨染みが広がってきた」というような雨漏りは、経年劣化の可能性を疑う必要があります。
原因1:経年劣化・老朽化
火災保険が適用されない最も一般的な原因が「経年劣化・老朽化」です。
長年の雨風や紫外線にさらされることで建材が自然に傷み、本来の防水機能が失われて起こる雨漏りは、補償の対象外となります。これは、建物の老朽化が予測可能な事象であり、突発的な事故とは見なされないからです。
以下のような症状は、典型的な経年劣化のサインです。
- 屋根材の塗膜の剥がれや色あせ
- 外壁のシーリング(つなぎ目のゴム材)の硬化やひび割れ
- 金属屋根や外壁のサビ、腐食による穴
- 屋根全体に広がったコケやカビ
- 外壁の細かなひび割れ(クラック)
![経年劣化の具体例を示す3点の写真セット。1点目:劣化したシーリングがひび割れている写真。2点目:サビて穴が開きかけているトタン屋根の写真。3点目:スレート屋根にコケがびっしり生えている写真。]](/storage/contents/images/94a465c6-fff9-4e10-b6bd-d44245c24aa1.webp)
ただし、修理のプロは「サビやコケがあるから即、経年劣化」と短絡的に判断するわけではありません。例えば、台風による飛来物で屋根に傷がつき、そこからサビが広がったのであれば「風災」として認められる可能性があります。専門家は、傷の付き方や劣化の範囲、周辺の状況などを総合的に見て、自然災害によるものか、単なる老朽化なのかを慎重に見極めます。
ご自宅の症状がどちらに当てはまるか判断が難しい場合でも、日頃のメンテナンスで防ぐべき劣化が原因と判断された雨漏りは、基本的に自己負担での修理となることを覚えておきましょう。
原因2:施工不良(新築・リフォーム時のミス)
新築時や過去のリフォーム時の工事ミスが原因で発生した雨漏りも、火災保険の対象外です。
これは、雨漏りの原因が自然災害という「事故」ではなく、工事を請け負った施工業者が負うべき「瑕疵(かし)」、つまり初期不良や欠陥にあたるからです。
具体的には、以下のようなケースが該当します。
- 新築後1〜2年でサッシ周りから雨漏りしてきた
- 屋根のリフォーム工事が終わった直後の雨から、天井にシミができた
- 外壁塗装をしたのに、壁の中から雨漏りが発生した
このような場合、連絡すべきは保険会社ではなく、工事を行った施工業者です。新築住宅であれば「住宅の品質確保の促進等に関する法律(品確法)」に基づき、引き渡しから10年間は施工業者に無償修理を求める権利(瑕疵担保責任)があります。リフォームの場合も、契約内容に応じて保証期間が設けられていることがほとんどです。
工事直後に始まった雨漏りに気づいたら、まずは施工業者に連絡し、状況を説明して対応を求めましょう。
【要注意】ゲリラ豪雨による雨漏りはなぜ対象外になりやすいのか?
近年多発するゲリラ豪雨や集中豪雨。「こんなに激しい雨なのだから、自然災害として保険が使えるのでは?」と考える方は多いですが、注意が必要です。
結論として、ゲリラ豪雨のような「ただの激しい雨」だけが原因の雨漏りは、火災保険の対象外と判断されるケースがほとんどです。
その理由は、雨漏りの直接的な原因が「雨量」にあり、建物自体に強風などによる「破損」が生じていないためです。この場合、雨漏りは建物の設計上の排水能力を超えてしまったか、もしくは元々あった経年劣化による隙間から雨水が吹き込み、侵入したと見なされます。これらは建物の性能や維持管理の問題であり、保険が補償する「突発的な事故」には当たらないのです。
ただし、「ゲリラ豪雨に伴う突風で屋根の一部が破損し、その破損箇所から雨漏りした」という場合は、雨漏りの原因が「風災」となるため、保険が適用される可能性があります。
つまり、火災保険が適用されるかどうかの分かれ目は、「激しい雨が降ったか」ではなく、**「その雨を伴う風や雹(ひょう)などで、建物が壊れたか」**という点にあるのです。
![火災保険の対象となる破損(左)と対象外の経年劣化(右)を比較する写真。左は台風で瓦が数枚ズレている屋根、右は全体的にコケやひび割れが広がっている屋根。]](/storage/contents/images/234b2f24-f9b5-42d7-8fbf-ed495084b2ee.webp)
火災保険の申請から修理完了までの7ステップ【完全マニュアル】
火災保険を使った雨漏り修理の申請は、①被害状況の記録 → ②保険会社へ連絡 → ③修理業者へ調査依頼 → ④必要書類の提出 → ⑤保険会社の鑑定人による調査 → ⑥保険金額の確定 → ⑦修理工事の契約、という7つのステップで進めるのが基本の流れです。
なぜなら、正しい手順と各ステップでやるべきことを理解しておけば、書類の不備による審査の遅れや、最悪の場合に申請が却下されてしまうといった事態を防ぐことができるからです。結果として、スムーズに保険金を受け取り、安心して修理を進められます。
この記事では、火災保険の請求に慣れていない方でも迷わず行動できるよう、各ステップで「何を」「どのように」進めればよいのかを具体的に解説していきます。
この手順通りに進めれば、初めての方でも安心して火災保険の申請手続きができますので、一つずつ確認していきましょう。
ステップ1:被害状況の記録(写真・動画撮影のコツ)
まず、保険会社や修理業者に連絡する前に、ご自身で被害状況を写真や動画で記録してください。この記録が、保険申請において客観的な被害の事実を証明する最も重要な証拠となります。
被害の証拠がなければ、保険会社は損害がいつ、どこで、どの程度の規模で発生したのかを正確に判断できず、保険金の支払いが難しくなってしまうからです。
効果的な証拠写真を撮影するには、以下の3つのコツを押さえておきましょう。
- 建物全体(遠景)と被害箇所(近景)の両方を撮る 被害が建物のどの部分で起きているのかが分かるように、まずは家全体が写るように少し離れた場所から撮影します。その後、雨漏りの原因となっている屋根の破損箇所や、室内の天井のシミなど、被害を受けている箇所に近づいてアップで撮影します。
- 被害の大きさがわかるようにメジャーなどを添えて撮る 天井のシミや壁紙の剥がれ、屋根材のひび割れなどを撮影する際は、横にメジャーや定規を添えて撮ると、被害の規模が客観的に伝わりやすくなります。
- 複数の角度から撮る 1つの被害箇所に対して、真正面からだけでなく、左右や上下など、最低でも3〜4枚は異なる角度から撮影しておきましょう。光の加減や影で見え方が変わるため、多角的に撮影することで被害の全体像を正確に伝えられます。
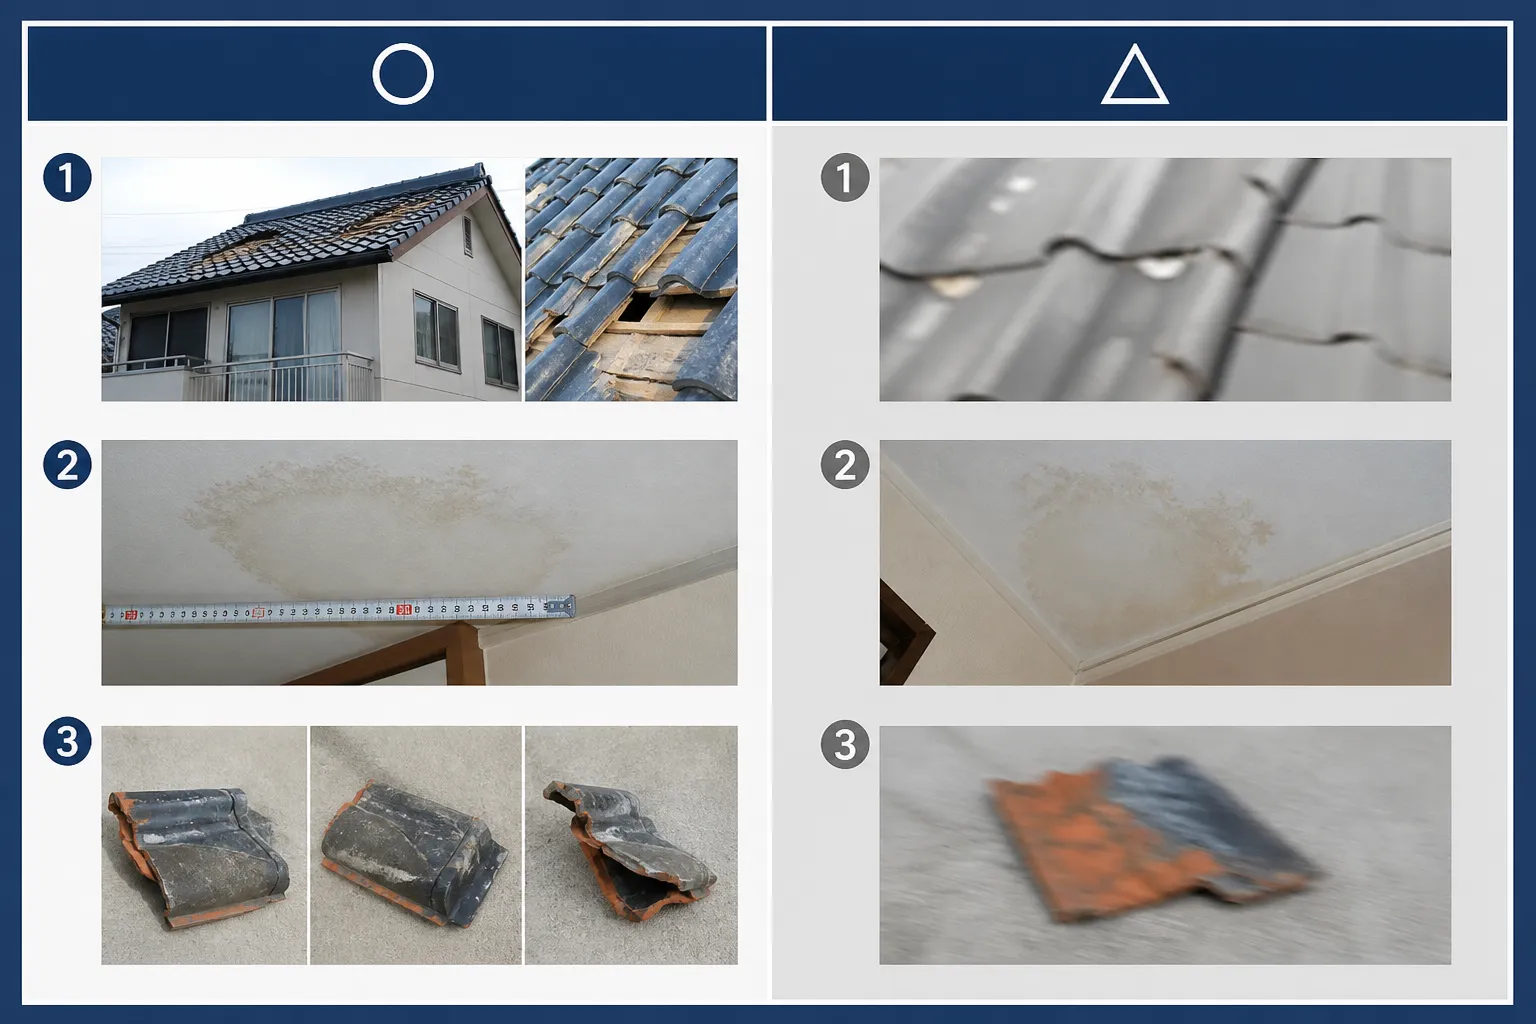
まずは落ち着いて、修理を始めてしまう前に十分な証拠写真を残すことが、保険申請の第一歩です。
ステップ2:保険会社へ連絡(伝えるべき5項目とトーク例)
被害状況の記録が完了したら、次は速やかにご契約の保険会社または保険代理店に事故があった旨を連絡します。これを「事故受付」や「事故報告」と呼びます。
早期に連絡することで、その後の保険金請求の手順について案内してもらえ、手続きがスムーズに進みます。また、火災保険の請求権には発生から3年という時効があるため、忘れないうちに第一報を入れておくことが重要です。
電話で連絡する際は、慌てずに状況を正確に伝えるために、以下の5項目を事前にメモしておくと安心です。
【保険会社に伝えるべき5項目】
- 契約者情報:契約者名、保険証券番号
- 被害発生日時:例「〇月〇日の台風の後、〇時ごろに気づきました」
- 被害場所:建物の住所、被害を受けている具体的な場所(例:2階の寝室の天井)
- 被害状況:何がどうなっているか(例:屋根瓦が数枚割れて、天井に雨染みができている)
- 被害の原因:何によって被害が起きたか(例:台風による強風、大雪の重み)
これらの情報があれば、電話口で担当者から質問されてもスムーズに回答できます。
【トーク例】 「お世話になっております。契約者の〇〇です。証券番号は12345です。〇月〇日の台風で自宅が被害を受けましたのでご連絡しました。場所は〇〇市〇〇の自宅で、強風で屋根瓦が破損し、2階の天井から雨漏りしています。」
この5項目をメモしておけば、電話でも慌てずに必要な情報を正確に伝えられます。
ステップ3:信頼できる修理業者へ調査と見積もりを依頼
保険会社への第一報が終わったら、次に雨漏り修理の専門業者を探し、現地調査と修理費用の見積書作成を依頼します。
火災保険の請求手続きには、損害額を客観的に証明するための、専門家が作成した「修理見積書」が必須だからです。保険会社はこの見積書をもとに、損害額を算定します。
業者に連絡する際は、**「自然災害による雨漏りの修理で、火災保険の申請に使いたい」**という目的をはっきりと伝えましょう。保険申請に慣れている業者であれば、申請に必要なポイントを押さえた書類作成に協力してくれます。
具体的には、見積書に以下の内容を記載してもらうよう依頼するのがポイントです。
- 被害状況がわかる写真
- 修理内容と各項目の単価・数量
- 被害の原因が自然災害であるという専門家としての見解
どの業者に依頼すればよいかわからない場合は、複数の業者から見積もりを取る「相見積もり」も有効です。正確な見積書を作成してもらうことが、適正な保険金を受け取るための重要な鍵となります。
火災保険の申請をスムーズに進めるには、申請手続きに慣れた信頼できる業者を選ぶことが不可欠です。優良な業者の選び方については、こちらの記事で詳しく解説しています。 雨漏り修理の優良業者を比較 | 雨漏り修理マイスター
ステップ4:必要書類の準備と提出
保険会社に事故報告をすると、後日、保険金の請求に必要な書類一式が郵送されてきます。その中にある「保険金請求書」に必要事項を記入し、ステップ1で撮影した「被害写真」と、ステップ3で業者に作成してもらった「修理見積書」を添えて保険会社に提出します。
- 保険金請求書:契約者情報や事故内容などを記入するメインの書類です。
- 修理見積書:修理にかかる費用を証明する書類です。
- 被害写真:被害の状況を客観的に証明する最も重要な証拠です。
これらの書類が、保険会社が損害の事実や金額を認定するための審査資料となります。特に保険金請求書は、被保険者ご本人が事実に基づいて正確に記入することが非常に重要です。
また、台風や地震などの大規模な自然災害の場合は、お住まいの自治体が発行する「罹災証明書」の提出を求められたり、提出することで審査がスムーズに進んだりするケースもあります。必要に応じて取得しておきましょう。
書類は提出前に必ず全てのページのコピーを取り、控えとして手元に保管しておくことをおすすめします。
ステップ5:保険会社の鑑定人による現地調査
必要書類を提出してしばらくすると、保険会社から委託された「損害保険登録鑑定人」という専門家が、被害状況を確認するために現地調査に訪れることがあります。
鑑定人が派遣される目的は、提出された書類の内容と実際の被害状況が一致しているか、また修理見積書に記載された損害額は妥当なものかなどを、専門家としての第三者の目で客観的に評価するためです。鑑定人は保険会社側でも契約者側でもない、中立な立場で調査を行います。
調査当日は、原則として契約者や家族の立ち会いが必要です。その際、見積もりを作成した修理業者にも同席してもらうと、被害状況や必要な修理内容について専門的な説明をしてもらえるため、話がスムーズに進む場合があります。
鑑定人からは、「この被害はいつからですか?」「災害発生当時はどのような状況でしたか?」といった質問をされることがあります。調査には隠し事をせず、正直に、事実をありのまま伝えましょう。
ステップ6:保険金額の確定と支払い
鑑定人の現地調査の結果と、提出された書類一式の内容に基づき、保険会社が最終的な審査を行います。この審査を経て、実際に支払われる保険金の額が決定され、書面で通知されます。
審査では、修理見積書に記載された内容が今回の災害による損害として妥当か、経年劣化による修理箇所が含まれていないか、などが精査され、保険会社としての損害額が認定されます。そのため、修理業者の見積額がそのまま支払われるとは限らない点に注意が必要です。
通常、保険会社から「保険金支払案内書」といった書類が届き、そこに決定した保険金額が記載されています。内容を確認し、問題がなければ、通知から数日〜1週間程度で指定した銀行口座に保険金が振り込まれます。
もし提示された保険金額に納得がいかない場合は、諦める前に、なぜその金額になったのかの根拠を保険会社に問い合わせて説明を求めることも可能です。
ステップ7:修理工事の契約と実施
保険会社から支払われる保険金の額が正式に確定したら、いよいよ修理業者と工事の契約を結びます。ここで最も重要なのは、必ず保険金額が確定してから契約するという点です。
なぜなら、保険金が確定する前に工事契約を結んでしまうと、万が一、申請が認められなかったり、支払われる保険金が見積額より大幅に少なかったりした場合に、修理費用の大部分を自己負担しなければならなくなるリスクがあるからです。
中には「保険金は必ず下りるので、早く契約して工事を始めましょう」などと言って契約を急かす業者もいますが、安易に契約してはいけません。優良な業者であれば、保険金が確定するまで契約を待ってくれます。
保険金額が確定した後、その金額の範囲内で最終的な工事内容を業者と相談・調整し、全てに納得した上で工事請負契約書にサインしましょう。焦らず、保険金額の確定を待ってから契約するのが、トラブルを避けるための絶対的な鉄則です。
火災保険で受け取れる修理費用はいくら?補償範囲と金額の決まり方
結論から言うと、火災保険で受け取れる修理費用は、保険会社に認定された損害額から、ご自身で設定した自己負担額(免責金額)を差し引いた金額です。また、補償される範囲は契約内容によって異なり、雨漏りした箇所の修理だけでなく、被害を受けた家財までカバーされる場合もあります。
なぜなら、多くの火災保険は、契約者が損害の一部を自己負担する「免責金額」を設定することで、月々の保険料を抑える仕組みになっているためです。同様に、補償の対象を「建物」だけに絞るか、「家財」まで広げるかを選べるため、契約ごとに受け取れる保険金が変わってきます。
具体的に、受け取れる保険金額と補償範囲がどのように決まるのか、詳しく見ていきましょう。
自己負担額の決まり方:「免責方式」と「フランチャイズ方式」
火災保険の自己負担額には、主に2つの方式があります。ご自身の契約がどちらのタイプかによって、受け取れる保険金が大きく変わるため、必ず確認しておきましょう。
- 免責方式(エクセス方式) 損害額から、契約時に定めた一定の自己負担額(免責金額)を差し引いて保険金が支払われる方式です。例えば、免責金額を5万円に設定していて、修理費用が50万円と認定された場合、受け取れる保険金は45万円(50万円 - 5万円)となります。現在の主流はこの方式です。
- フランチャイズ方式 損害額が一定の金額(一般的に20万円)を超えた場合にのみ、保険金が全額支払われる方式です。損害額が20万円に満たない場合は、保険金は1円も支払われません。例えば、損害額が25万円なら25万円全額が支払われますが、19万円の場合は支払額が0円になります。古い契約に多く見られる方式です。
![免責方式とフランチャイズ方式の違いを比較する図解。損害額が5万円、15万円、30万円の場合で、それぞれの方式(免責金額5万円、フランチャイズ20万円)で受け取れる保険金額がいくらになるかを示す。]](/storage/contents/images/86900235-ca23-4235-8138-e40cff2dbf46.webp)
どこまで補償される?「建物」と「家財」の補償範囲
火災保険の補償対象は、大きく「建物」と「家財」の2つに分かれています。雨漏りの場合、どこまでが対象になるかを知っておくことが重要です。
- 「建物」の補償範囲 屋根や外壁、柱といった建物の主要構造部分はもちろん、雨漏りによってシミができた天井や壁紙(クロス)など、建物に固定されていて動かせないものが含まれます。雨漏りの直接的な原因箇所の修理と、それによって生じた内装の被害(クロスの張り替えなど)は、「建物」の補償対象となります。
- 「家財」の補償範囲 一方で、雨漏りの水で濡れて故障してしまったテレビやパソコン、ソファ、衣類といった、動かすことができる家具・家電は「家財」にあたります。これらの損害を補償してもらうには、「家財保険」に加入している必要があります。
|
補償対象 |
具体例 |
|---|---|
|
建物 |
屋根、外壁、天井、床、柱、壁紙(クロス)、作り付けの収納など |
|
家財 |
テレビ、パソコン、冷蔵庫などの家電製品、テーブル、ソファなどの家具、衣類、食器など |
このように、受け取れる保険金額や補償範囲は、ご自身の契約内容に大きく左右されます。まずは慌てずに保険証券を手に取り、**「免責金額がいくらか(どの方式か)」そして「家財保険に加入しているか」**の2点を確認することが、正確な修理費用を把握するための第一歩です。
- 支払われる保険金 = 認定された損害額 - 自己負担額(免責金額)
- 補償範囲は「建物」と「家財」で分かれている
- 雨漏りで汚れた壁紙(クロス)は「建物」の補償対象
- 濡れて壊れた家電は「家財保険」の加入が必要
- まずは保険証券で「免責金額」と「家財保険の有無」を確認することが重要
万が一、保険が適用されないケースや、修理を急ぐ必要がある場合は、信頼できる専門業者に相談することも重要です。 お近くの優良な雨漏り修理業者を探す
【トラブル回避】火災保険の申請を悪用する業者手口と対策
「無料で雨漏り修理ができます」「保険申請のサポートをします」といった甘い言葉で訪問してくる業者には、最大限の注意が必要です。これらの勧誘は、火災保険の知識が少ない方を狙い、高額な手数料や不要な工事契約を結ばせる悪徳業者の可能性があります。
なぜなら、彼らの本当の目的は、お客様の利益ではなく自社の利益だからです。火災保険の申請は契約者本人が行うのが原則であり、サポート業者に依頼しなくても保険金は受け取れます。悪徳業者は、本来不要な申請サポート手数料(保険金の30%~50%が相場)を請求したり、保険金以上の過剰な工事を契約させたりすることで利益を得ようとします。
悪徳業者が使う典型的な手口とセールストーク
悪徳業者は、巧みな話術で契約を迫ってきます。ここでは、典型的な手口と、それに対する冷静な切り返し方を解説します。冷静に対処すれば、トラブルは未然に防げます。
もし悪徳業者と契約してしまったら?3つの対処法
万が一、怪しい業者と契約してしまっても、冷静に対処する方法があります。焦らず、以下の手順で行動してください。
1. すぐに保険会社へ連絡する
まず、ご自身が加入している保険会社や代理店に連絡し、業者と契約してしまった経緯を正直に話してください。保険会社は同様のトラブル事例を把握していることが多く、今後の対応について適切なアドバイスをもらえます。
2. クーリング・オフ制度を利用する
訪問販売などで契約した場合、契約書面を受け取った日から8日以内であれば、無条件で契約を解除できる「クーリング・オフ制度」が利用できます。理由は必要なく、書面(ハガキなど)で業者に通知するだけで手続きが可能です。期間が過ぎてしまうと解約が難しくなるため、少しでも怪しいと感じたらすぐに行動しましょう。
3. 公的な専門機関に相談する
自分だけで解決するのが難しい場合は、ためらわずに専門の相談窓口を利用してください。無料で相談に乗ってくれます。
- 消費者ホットライン:「188(いやや!)」
- どこに相談してよいか分からない場合に、最寄りの消費生活センターや相談窓口を案内してくれる全国共通の電話番号です。 詳しくは国民生活センターの公式サイトをご確認ください。
- 住まいるダイヤル(公益財団法人 住宅リフォーム・紛争処理支援センター):0570-016-100
- 住宅リフォームに関する相談全般を受け付けている国土交通大臣指定の相談窓口です。業者とのトラブルについても相談できます。
詳細は公式サイトで確認できます。 (公財)住宅リフォーム・紛争処理支援センター
「無料」「絶対に儲かる」といった甘い言葉には、必ず裏があります。雨漏りの修理で火災保険の利用を検討する際は、まずご自身で保険会社に連絡することが鉄則です。そして、修理を依頼する業者は、複数の会社から見積もりを取り、実績や評判をしっかり確認した上で慎重に選びましょう。
信頼できる優良業者を探すには、こちらのページも参考にしてください。
雨漏りの保険修理で失敗しない!優良な専門業者の選び方
火災保険を使った雨漏り修理を成功させるには、信頼できる専門業者選びが最も重要です。保険が使えるからと安易に業者を決めると、「保険金が下りなかった」「手抜き工事で雨漏りが再発した」といった失敗に繋がりかねません。
保険を使った雨漏り修理で後悔しないためには、「保険修理の実績が豊富」で「原因究明をしっかり行い」「詳細な見積書を提出する」という3つの条件を満たす業者を、複数比較して選ぶことが不可欠です。
なぜなら、火災保険の申請には専門的な知識が求められ、雨漏りの根本原因を突き止めるには高い技術力が必要だからです。保険申請のノウハウと確かな技術力を併せ持つ優良業者に依頼することで、適正な保険金を受け取り、雨漏りの再発という最悪の事態を防ぐことができます。
ここでは、当サイトが持つ約5,080社の業者データから分析した、優良な専門業者を見極めるための具体的な選び方のポイントを解説します。
押さえるべき3つのチェックポイント
数多くの業者の中から、本当に信頼できる一社を見つけるために、以下の3つのポイントを必ず確認しましょう。
1. 火災保険適用の修理実績が豊富か
まず確認すべきは、火災保険を利用した修理の実績です。実績が豊富な業者は、保険会社に提出する書類作成のノウハウや、審査で重視される写真の撮り方などを熟知しています。
業者のホームページで「施工事例」を確認し、火災保険を適用した修理ケースが具体的に紹介されているかチェックしましょう。
当サイトでも保険を適用した様々なケースをご紹介しています。 雨漏り修理の施工事例を見る
どのような被害状況で、いくら保険金が認定され、どんな修理を行ったのかが詳しく書かれていれば、信頼できる業者と判断する一つの材料になります。
2. 雨漏りの原因究明を徹底しているか
腕の良い業者は、いきなり修理の話をするのではなく、まず雨漏りの原因を徹底的に調査します。雨漏りは原因箇所を特定するのが非常に難しく、目視だけでなく、散水調査や赤外線サーモグラフィーカメラといった専門的な機材を使って、水の侵入経路を正確に突き止めます。
![業者が赤外線サーモグラフィーカメラを使って外壁の温度差を確認している様子の写真]](/storage/contents/images/ca73d3a5-45da-4633-9abb-d3a92276f2b8.webp)
安易に「コーキングで埋めれば大丈夫」といった提案をしてくる業者には注意が必要です。表面的な修理では根本解決にならず、すぐに雨漏りが再発する可能性が高いためです。
3. 詳細で分かりやすい見積書を提出するか
見積書は、その業者の信頼性を測る重要な指標です。「工事一式」のように大雑把な記載ではなく、足場代、防水工事、屋根材費用、人件費、諸経費といった項目ごとに単価や数量が明記されているかを確認してください。
![左に「悪い見積書の例(工事一式 〇〇円)」、右に「良い見積書の例(足場代、材料費、施工費などが細かく記載されたもの)」を並べて比較する図解]](/storage/contents/images/273330aa-7cc1-4e3e-9010-fbe9f4435adc.webp)
不明な点について質問した際に、丁寧に分かりやすく説明してくれるかどうかも大切なポイントです。「なぜこの工事が必要なのか」「この材料を使うメリットは何か」といった問いにしっかり答えられる業者は、技術力に自信があり、誠実な対応が期待できます。
- 会社の住所や連絡先が明記されているか
- 工事内容が項目ごとに細かく記載されているか(「一式」になっていないか)
- 材料名やメーカー名、数量、単価が具体的に書かれているか
- 足場の設置・解体費用が含まれているか
- 諸経費の内訳が明確か
- 保証内容やアフターフォローについて記載があるか
- 見積もりの有効期限が設定されているか
最も重要なのは「複数業者の比較」
3つのチェックポイントを満たす業者を見つけても、すぐに1社に決めてしまうのは禁物です。必ず2〜3社以上の優良業者から見積もりを取り、内容を慎重に比較検討しましょう。
複数社の見積もりを比較することで、
- 修理費用の適正な相場がわかる
- 業者ごとの提案内容や工事の質を比較できる
- 担当者の対応や人柄を見極められる
といったメリットがあり、結果的に費用と品質の両面で満足のいく修理に繋がります。
しかし、自分で複数の優良業者を探し、一社一社に連絡して現地調査を依頼するのは、大変な手間と時間がかかります。
そこでおすすめなのが、当サイトの無料一括見積もりサービスです。簡単な入力だけで、お住まいの地域に対応できる、火災保険修理の実績が豊富な優良業者を最大5社までご紹介します。当サイトが厳選した業者ばかりですので、悪徳業者に当たる心配もありません。
賢い選び方で、大切な住まいを雨漏りから確実に守りましょう。まずは無料の一括見積もりから、お気軽にご相談ください。
雨漏りと火災保険に関するよくある質問
ここでは、雨漏りと火災保険に関してよく寄せられる質問とその回答をまとめました。保険申請を検討する際に抱きがちな細かな疑問点を解消することで、より安心して手続きを進められるようになります。
ここまで代表的な質問にお答えしましたが、最終的な判断は個々の契約内容によって異なります。少しでも不明な点や不安なことがあれば、ご自身が契約している保険会社や代理店に直接問い合わせて確認するのが最も確実な方法です。
雨漏りの原因調査や修理をどこに頼めば良いかお探しの方は、以下のページからお近くの優良業者を探せます。 雨漏り修理の優良業者を比較 | 雨漏り修理マイスター
まとめ:雨漏りの原因が自然災害なら火災保険を活用しよう
突然の雨漏りでお困りのことと思いますが、その修理には、原因が台風や大雪、雹(ひょう)などの自然災害であれば火災保険が適用される可能性があります。
経年劣化によるものは対象外となりますが、適用条件を満たせば高額になりがちな修理費用を大幅に軽減できるため、まずは諦めずに申請を検討することが大切です。
本記事でお伝えした重要なポイントを、最後にもう一度総括します。
突然の雨漏りで不安な気持ちでいっぱいかもしれませんが、まずは落ち着いて行動することが大切です。はじめに、ご自身の目で確認できる範囲で被害状況を写真や動画に記録し、その後速やかに保険会社へ連絡することから始めましょう。
どの業者に相談すれば良いか分からない、信頼できる修理業者を効率良く探したいという場合は、当サイトの無料一括見積もりサービスをご活用ください。火災保険の申請サポートに詳しい優良業者を簡単に見つけられます。